شراء سيارة بالتقسيط في السوق السعودي لم يعد مجرد سؤال بريء عن “كم القسط الشهري؟”. اليوم، ونحن في الربع الأخير من عام 2026، تغيرت قواعد اللعبة التمويلية تمامًا. البنوك تتنافس، وشركات التمويل تطرح عروضًا، لكن الحقيقة الثابتة التي يجب أن تدركها هي أن التركيز على القسط الشهري وحده هو أسرع طريق للوقوع في فخ التكلفة الإجمالية المرتفعة.
تمويل السيارات في السعودية 2026 بالأرقام: لماذا تختلف الأقساط؟
لكي نبتعد عن التنظير، دعنا نتحدث بلغة الأرقام الحية من السوق اليوم. لو افترضنا أنك تبحث عن تمويل لسيارة قيمتها 100 ألف ريال، ستجد أمامك خيارات تبدو متناقضة، لكنها في الواقع تعكس سياسات تمويلية مختلفة.
في مصرف الراجحي، على سبيل المثال، يعرض برنامج “المرابحة” قسطًا يقارب 1,901 ريال شهريًا لخمس سنوات، بمعدل ربح سنوي يبلغ 5.50%. هذا الرقم قد يبدو للوهلة الأولى أعلى من إعلانات أخرى في السوق، لكنه يخفي ميزة جوهرية: لا توجد دفعة أخيرة تقصم الظهر. أنت تدفع قسطك، وفي نهاية المدة تصبح السيارة ملكك بالكامل دون مفاجآت.
ويمكن الاطلاع على تمويل مرابحة السيارات من مصرف الراجحي لمعرفة تفاصيل المنتج والأمثلة التوضيحية المنشورة من البنك. تمويل مرابحة السيارات من مصرف الراجحي
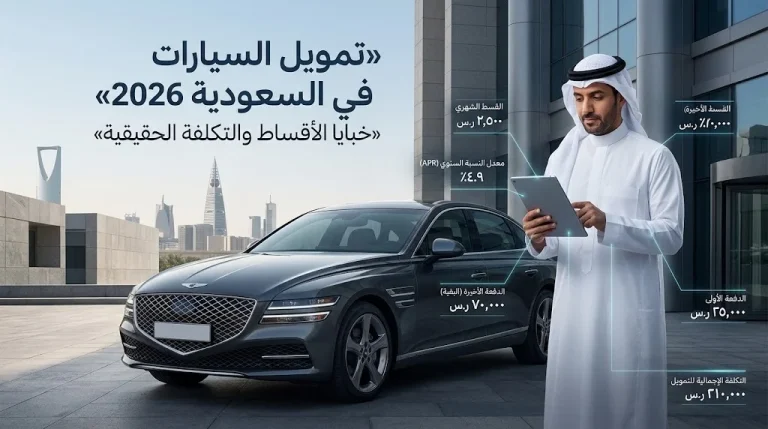
في المقابل، لو توجهت إلى البنك الأهلي السعودي (SNB) عبر برنامج “التأجير التمويلي”، ستجد القسط للمبلغ نفسه (100 ألف ريال لخمس سنوات) ينخفض إلى 1,770 ريال، مع معدل نسبة سنوي (APR) يبلغ 8.91%. السر هنا ليس في انخفاض التكلفة، بل في تأجيل جزء كبير من قيمة السيارة إلى نهاية العقد كـ “دفعة أخيرة” تبلغ 25 ألف ريال.
وهذه الأرقام تظهر أيضًا في صفحة الأسعار الرسمية لتمويل السيارات لدى البنك الأهلي السعودي، التي توضح أن المثال إرشادي وأن الأسعار التمويلية قابلة للتغيير. أسعار تمويل السيارات لدى البنك الأهلي السعودي
أما بنك الرياض فيقدم زاوية أخرى توضح كيف تلعب الدفعة الأخيرة دورًا في تشكيل القسط. لتمويل يقارب 87 ألف ريال على خمس سنوات، يظهر القسط مغريًا جدًا بحدود 1,452 ريال فقط. لكن قبل أن تفرح بهذا الانخفاض، عليك أن تدرك أن الدفعة الأخيرة هنا تقفز لتقارب 40 ألف ريال (39,433 ريال تحديدًا)، مع معدل نسبة سنوي (APR) يعتبر مرتفعًا نسبيًا عند 12.66%.
وهذه الأرقام منشورة ضمن إفصاح بنك الرياض عن معدل النسبة السنوي لمنتج التمويل التأجيري للسيارات، حيث يظهر مبلغ التمويل 87,630 ريالًا، والقسط 1,452.35 ريال، والدفعة الأخيرة 39,433.50 ريال، وAPR عند 12.66%. إفصاح بنك الرياض عن تمويل السيارات
تمويل السيارات في السعودية 2026 والدفعة الأخيرة: لماذا يبدو القسط منخفضًا؟
هذا التباين الصارخ يخبرنا بوضوح أن القسط الأقل ليس بالضرورة هو التمويل الأرخص. لذلك، معدل النسبة السنوي (APR) هو المعيار الحقيقي الذي يجب أن تقيس عليه. هذا الرقم يجمع لك نسبة الربح الصافية، والرسوم الإدارية (التي يضع لها البنك المركزي سقفًا بـ 1% أو 5 آلاف ريال كحد أقصى)، وتكلفة التأمين الشامل طوال فترة العقد في رقم واحد يسهل مقارنته.
وبحسب قواعد احتساب معدل النسبة السنوي، تدخل في إجمالي تكلفة التمويل عناصر مثل الرسوم والتكاليف المستحقة للحصول على التمويل، وكلفة الأجل، والرسوم الإدارية وبعض التكاليف المتعلقة بالتأمين وغيرها وفق القواعد المطبقة.
لذلك، فإن النظر إلى APR يعطيك صورة أكثر اكتمالًا من الاكتفاء بالنظر إلى نسبة الربح أو القسط الشهري وحده.
وللتأكد من الضوابط المتعلقة بالتمويل الاستهلاكي والرسوم، يمكنك الرجوع إلى البنك المركزي السعودي ومبادئه وتعليماته المنظمة للتمويل. البنك المركزي السعودي
تمويل السيارات المستعملة في السعودية 2026: هل هو الخيار الأرخص؟
حتى السيارات المستعملة، التي يلجأ إليها البعض كخيار اقتصادي، لم تعد مخرجًا رخيصًا دائمًا. تمويل المستعمل يحمل مخاطرة أعلى للبنوك وعمرًا استهلاكيًا أقل للمركبة، مما ينعكس فورًا على تكلفة التمويل.
في الراجحي مثلًا، قسط سيارة مستعملة بـ 100 ألف ريال سيبلغ 1,605 ريالات، لكنه يتطلب دفعة أولى 10 آلاف ريال، ودفعة أخيرة 25 ألفًا، ويقفز الـ APR إلى 11.20% للعميل المحول راتبه، وإلى 13.08% لغير المحول. هذا يثبت أن “تحويل الراتب” ليس مجرد إجراء روتيني، بل هو الفارق الفعلي بين تمويل مريح وتكلفة مرهقة.
وهنا لا ينبغي أن تفترض أن السيارة المستعملة ستكون دائمًا أقل تكلفة لمجرد أن سعرها الأساسي أقل؛ فشروط التمويل، والدفعة الأولى، والدفعة الأخيرة، ومعدل النسبة السنوي يمكن أن تغير الصورة بالكامل.
تمويل السيارات بدون دفعة أولى: أين توجد التكلفة الحقيقية؟
نقطة أخرى يجب الحذر منها هي عروض “بدون دفعة أولى”. في عام 2026، لا يوجد شيء مجاني في القطاع المالي. عدم دفعك لمقدم يعني أن البنك سيمول كامل قيمة المركبة والتأمين، مما يرفع إجمالي المبلغ المستحق عليك ويرفع معه القسط.
وإذا كان راتبك لا يحتمل استقطاعًا عاليًا (علمًا بأن ضوابط ساما تمنع استقطاع أكثر من 33.33% من راتب الموظف و25% للمتقاعد للتمويل الاستهلاكي)، سيقوم البنك بترحيل العبء إلى “الدفعة الأخيرة”.
لكن قبل اتخاذ القرار، من المفيد أن تضع في اعتبارك أن عدم وجود دفعة أولى لا يعني بالضرورة أن العرض أفضل؛ فالرقم الأهم في النهاية هو إجمالي ما ستدفعه.
وإذا كنت تبحث عن تمويل إضافي بينما لديك التزام تمويلي قائم، يمكنك أيضًا الاطلاع على مقال الموقع: تمويل شخصي حتى لو عليك قرض 2026.. الشروط والخيارات بدون تحويل راتب، لأنه يتناول هذه الحالة بصورة أكثر تفصيلًا.
تمويل شخصي حتى لو عليك قرض 2026.. الشروط والخيارات بدون تحويل راتب
السداد المبكر في تمويل السيارات في السعودية 2026: هل يوفر عليك الأرباح؟
أما مسألة “السداد المبكر” التي يعول عليها البعض لتخفيض الأرباح لاحقًا، فهي خاضعة لحسبة دقيقة وليست جمعًا وطرحًا بدائيًا.
النظام يضمن حقك في إسقاط أرباح الفترة المتبقية، لكن البنك سيحتسب تعويضًا قانونيًا (يوازي عادة كلفة الأجل لثلاثة أشهر). لذا، لا تحسب الأقساط المتبقية وتظن أن هذا هو مبلغ التسوية؛ بل اطلب دائمًا “رقم السداد المبكر” من النظام البنكي لتعرف القيمة الفعلية.
وتوضح قواعد البنك المركزي السعودي أن للمستفيد حق تعجيل سداد باقي مبلغ التمويل، دون تحميله كلفة الأجل عن المدة المتبقية، مع إمكانية احتساب تعويض ضمن الحدود المنظمة لذلك، ومنها ما لا يتجاوز كلفة الأجل للأشهر الثلاثة التالية للسداد في الحالات المحددة.
كما حدد البنك المركزي السعودي سقفًا للرسوم والتكاليف الإدارية بحيث لا تتجاوز 1% من مبلغ التمويل أو 5,000 ريال، أيهما أقل، مع مراعاة ما تنص عليه الأنظمة والتعليمات والعقد.
تمويل السيارات في السعودية 2026 والالتزامات القائمة
إذا كان لديك قرض أو تمويل قائم بالفعل، فلا تنظر إلى تمويل السيارة بمعزل عن التزاماتك الأخرى. وجود التزامات شهرية قد يؤثر في قدرتك على الحصول على تمويل جديد وفي قيمة التمويل الذي يمكن أن تحصل عليه.
ولهذا من المهم قبل تقديم الطلب أن تعرف وضعك المالي بالكامل، وليس فقط قيمة القسط الذي تعرضه عليك وكالة السيارات.
ويمكنك أيضًا الرجوع إلى مقال تمويل شخصي حتى لو عليك قرض 2026 الموجود في الموقع إذا كنت تريد فهم العلاقة بين التمويل الجديد والالتزامات القائمة بشكل أوسع.
ما الذي يجب أن تسأل عنه قبل توقيع عقد تمويل السيارات؟
الخلاصة العملية:
لا تذهب إلى وكالة السيارات أو البنك بعقلية “كم ستخصمون من راتبي؟”. هذه العقلية هي التي تجعل البعض يدفع ثمن سيارة ونصف للحصول على سيارة واحدة.
العقلية الصحيحة هي “كم سأدفع لكم من اليوم وحتى أستلم الاستمارة باسمي؟”.
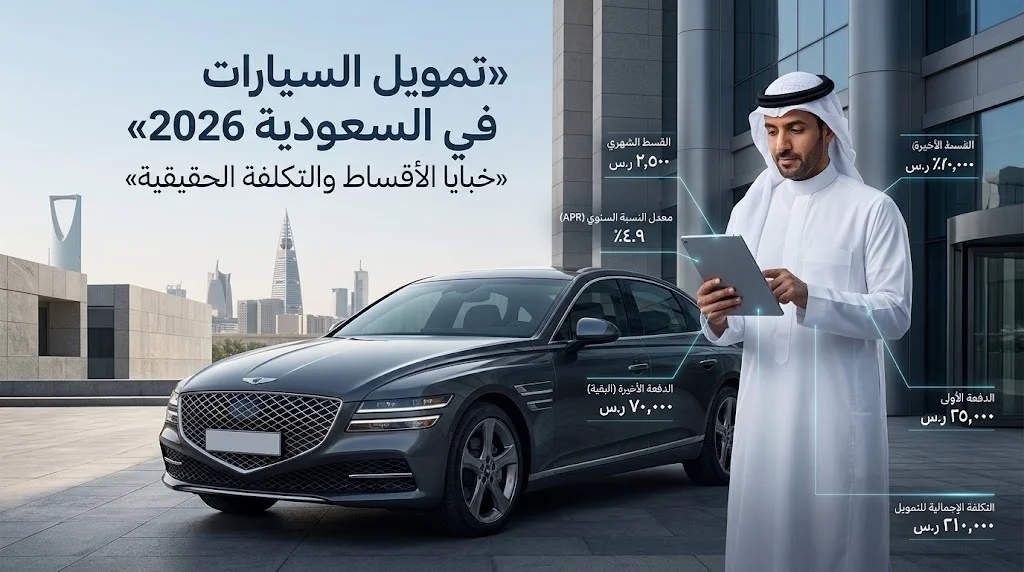
اطلب عرض الأسعار، وتجاهل القسط الشهري لثوانٍ، وانظر مباشرة إلى ثلاثة أرقام: معدل النسبة السنوي APR، الدفعة البالونية الأخيرة، وإجمالي المبلغ المستحق. بناءً على هذه الثلاثة فقط، اتخذ قرارك المالي.
ومن المفيد أيضًا قراءة موضوع رسوم التحويل الدولي من السعودية 2026: مقارنة أسعار البنوك وأفضل طريقة للتحويل إذا كانت لديك التزامات مالية أو تحويلات خارج المملكة، لأن إدارة الالتزامات المصرفية لا تتوقف عند قسط السيارة وحده.
رسوم التحويل الدولي من السعودية 2026
في النهاية، لا تجعل الإعلان يقرر عنك. القسط الشهري مجرد جزء من الصورة، بينما APR والدفعة الأخيرة وإجمالي المبلغ المستحق هي الأرقام التي تكشف التكلفة الحقيقية لتمويل السيارة.