الحديث عن الإيجار المنتهي بالتمليك في مشروعات الإسكان التابعة لهيئة المجتمعات العمرانية الجديدة يحتاج إلى النظر للصورة كاملة، وليس إلى رقم واحد مثل سعر المتر أو إجمالي المبلغ الذي قد يصل إليه ثمن الوحدة بعد سنوات طويلة.
لأن السؤال الحقيقي بالنسبة لأي شخص بيدرس الطرح مش بس:
“الشقة هتكلّفني كام؟”
لكن مجموعة أسئلة أهم:
- هحتاج أدفع كام في البداية؟
- كام المبلغ المطلوب حتى الاستلام؟
- القسط الشهري أو الربع سنوي هيكون في حدود كام؟
- هفضل ملتزم بالسداد لمدة قد إيه؟
- هل تكلفة الإيجار المنتهي بالتمليك بعد 20 سنة هي التكلفة الفعلية التي سأدفعها؟
- ماذا يحدث إذا أردت السداد المعجل؟
- وهل المقارنة مع البيع بالتقسيط عادلة أصلًا؟
- ومتى يكون انخفاض القسط الشهري ميزة حقيقية، ومتى يكون مجرد تأجيل للتكلفة؟
الإيجار المنتهي بالتمليك في سكن مصر
في هذا التحليل هنستخدم مثالًا افتراضيًا لوحدة مساحتها 133 مترًا، ونقارن بين البيع بالتقسيط وفق الافتراضات المذكورة في الدراسة، وبين الإيجار المنتهي بالتمليك.
مهم: الأرقام الخاصة بالبيع المباشر في المثال ليست سعرًا رسميًا حاليًا، وإنما مبنية على افتراض حسابي بغرض المقارنة. كما أن أي سداد معجل أو تسوية مالية فعلية يجب الرجوع فيها إلى كراسة الشروط والحساب الرسمي للجهة المختصة وقت التنفيذ.
أولًا: لماذا ظهرت فكرة أن الطرح مبالغ في سعره؟
أحد أهم أسباب الجدل حول أي طرح عقاري جديد هو مقارنة السعر الحالي بسعر طرح سابق.
وفي حالة سكن مصر بالمنصورة الجديدة، يمكن استخدام آخر سعر معروف في الطرح السابق كنقطة بداية للمقارنة.
كان سعر المتر في الطرح المشار إليه بتاريخ 12 نوفمبر 2025 نحو:
15,900 جنيه للمتر.
وكان نطاق المساحات المتداول في المثال بين نحو 106 و133 مترًا.
لكن لا يصح أن نقول إن سعر المتر الحالي يجب أن يظل 15,900 جنيه؛ لأن الأسعار العقارية تتغير، كما أن التميز وموقع الوحدة والدور ونطاق المشروع وشروط السداد يمكن أن تؤثر في السعر النهائي.
لذلك سنضع افتراضًا بسيطًا فقط لغرض المقارنة:
زيادة 20% على السعر السابق.
الحساب:
15,900 × 20% = 3,180 جنيه
15,900 + 3,180 = 19,080 جنيهًا للمتر
إذن:
19,080 جنيهًا للمتر هو سعر افتراضي في هذه الدراسة، وليس سعرًا رسميًا معلنًا للوحدة.
وده فارق مهم جدًا؛ لأن الهدف هنا دراسة طريقة المقارنة، وليس إعلان سعر حالي على أنه سعر رسمي.
ثانيًا: مثال الوحدة التي سنبني عليها المقارنة
هنفترض وحدة مساحتها:
133 مترًا
وبالسعر الافتراضي:
19,080 جنيهًا للمتر
يصبح السعر الافتراضي للوحدة:
133 × 19,080 = 2,537,640 جنيهًا
أي حوالي:
2.54 مليون جنيه.
ومن هنا نقدر نبدأ المقارنة بين نظام البيع بالتقسيط ونظام الإيجار المنتهي بالتمليك.
ثالثًا: البيع بالتقسيط وفق نظام الهيئة في المثال
بحسب نظام السداد المستخدم في الدراسة، يتم التعامل مع مجموعة من الدفعات تشمل مقدمًا، ثم نسبة عند الاستلام، ووديعة صيانة، بينما يتم تقسيط الجزء المتبقي وفق المدة ونظام العائد المحدد في الطرح.
وسنستخدم في المثال الافتراض التالي:
- 21.5% مقدم.
- 10% عند الاستلام.
- 9% وديعة صيانة.
- باقي القيمة وفق نظام التقسيط.
- أطول مدة مستخدمة في المثال: 7 سنوات.
1. قيمة الوحدة
2,537,640 جنيه
2. المقدم بنسبة 21.5%
2,537,640 × 21.5% = 545,593 جنيه تقريبًا
وهنا لازم نوضح نقطة مهمة:
لو كانت هناك جدية حجز مدفوعة مسبقًا، فهي تدخل ضمن المبالغ المسددة وليست مبلغًا جديدًا يُضاف فوق سعر الوحدة.
3. مبلغ الاستلام بنسبة 10%
2,537,640 × 10% = 253,764 جنيه
4. وديعة الصيانة بنسبة 9%
2,537,640 × 9% = 228,388 جنيه تقريبًا
وبالتالي، وفق هذه الفرضيات، إجمالي المبالغ المطلوبة حتى الاستلام يكون في حدود:
| البند | القيمة التقريبية |
|---|---|
| مقدم 21.5% | 545,593 جنيه |
| دفعة الاستلام 10% | 253,764 جنيه |
| وديعة الصيانة 9% | 228,388 جنيه |
| الإجمالي | 1,027,745 جنيه |
يعني ببساطة، الشخص الذي سيدخل بهذا السيناريو يحتاج إلى سيولة تتجاوز مليون جنيه تقريبًا قبل احتساب بقية الالتزامات المستقبلية.
وهنا تظهر أول نقطة مهمة في التحليل:
السعر الإجمالي وحده لا يكفي للحكم على نظام التمويل.
لأن شخصًا قد يرى سعر الوحدة مناسبًا، لكنه لا يمتلك السيولة المطلوبة في البداية.
رابعًا: ماذا يحدث للمبلغ المتبقي؟
بعد المبالغ السابقة، يبقى الجزء الذي سيتم سداده وفق نظام التقسيط.
وفي الدراسة الأصلية تم اختيار مدة 7 سنوات باعتبارها أطول مدة في المثال، مع أقساط ربع سنوية.
وبحسب الحسبة المستخدمة:
القسط الربع سنوي ≈ 121,172 جنيهًا.
ولو أردنا تحويله إلى متوسط شهري فقط لتسهيل فهم الرقم:
121,172 ÷ 3 = حوالي 40,391 جنيهًا شهريًا.
لكن انتبه:
40,391 جنيهًا ليس بالضرورة قسطًا شهريًا يُدفع فعليًا كل شهر.
هو مجرد تحويل للقسط الربع سنوي إلى متوسط شهري للمقارنة.
وهذه نقطة مهمة حتى لا يقرأ أحد الرقم ويفترض أن نظام السداد نفسه شهري.
إجمالي الأقساط في المثال
7 سنوات = 28 قسطًا ربع سنويًا.
121,172 × 28 = 3,392,816 جنيهًا تقريبًا.
وبإضافة المبالغ المدفوعة حتى الاستلام:
3,392,816 + 1,027,745 = 4,420,561 جنيهًا تقريبًا.
أي حوالي:
4.42 مليون جنيه.
وبقسمة هذا الرقم على مساحة الوحدة:
4,420,561 ÷ 133 = نحو 33,237 جنيهًا للمتر.
إذن في هذا المثال:
| طريقة النظر | الرقم |
|---|---|
| السعر الافتراضي للمتر قبل تكلفة التمويل | 19,080 جنيه |
| إجمالي المدفوع في نهاية التقسيط | 4.42 مليون جنيه تقريبًا |
| التكلفة المحسوبة للمتر بعد التقسيط | 33,237 جنيه تقريبًا |
وهنا نصل إلى نقطة كثير من الناس بتغفل عنها:
الفرق بين سعر الوحدة وتكلفة الحصول عليها على مدار سنوات.
سعر البيع أو السعر الأساسي ليس هو نفسه إجمالي ما سيدفعه العميل بعد إضافة تكلفة التمويل والدفعات المرتبطة بالنظام.
خامسًا: ندخل الآن إلى الإيجار المنتهي بالتمليك
هنا تبدأ المقارنة الأكثر إثارة للجدل.
في نظام الإيجار المنتهي بالتمليك، لا ينبغي النظر إلى إجمالي المبلغ بعد 20 سنة باعتباره مجرد “سعر الشقة”.
لأن المبلغ موزع على فترة زمنية طويلة، ويتضمن عائدًا مرتبطًا بمدة الإيجار وآلية التسعير.
وبحسب الحسبة الواردة في الدراسة، فإن استمرار الوحدة في النظام لمدة 20 سنة كاملة يؤدي إلى تكلفة اسمية تعادل تقريبًا:
77,397 جنيهًا للمتر.
ولو طبقنا ذلك على وحدة 133 مترًا:
77,397 × 133 = 10,293,801 جنيه تقريبًا.
أي ما يزيد قليلًا على:
10.29 مليون جنيه اسميًا على مدى 20 سنة.
وهنا ممكن يظهر السؤال الطبيعي:
إذا كانت تكلفة المتر في سيناريو البيع بالتقسيط نحو 33 ألف جنيه، بينما تصل في سيناريو الإيجار الممتد 20 سنة إلى نحو 77 ألف جنيه، فلماذا يدخل شخص في الإيجار المنتهي بالتمليك؟
الإجابة تحتاج إلى التوقف عند طريقة السداد، وليس الرقم النهائي فقط.
سادسًا: لماذا مقارنة 33 ألف مقابل 77 ألف ليست كافية؟
لأننا أمام التزامين مختلفين من حيث:
حجم المقدم + توقيت الدفع + قيمة القسط + مدة الالتزام + تكلفة التمويل + إمكانية السداد المعجل.
في السيناريو الأول:
- هناك مبلغ كبير مطلوب في البداية.
- هناك التزام بأقساط مرتفعة نسبيًا.
- مدة السداد أقصر.
- تكلفة التمويل تظهر بشكل أكبر خلال فترة زمنية قصيرة.
أما في الإيجار المنتهي بالتمليك:
- الالتزام موزع على فترة أطول.
- الضغط على السيولة في البداية قد يكون مختلفًا.
- القيمة الإيجارية مرتبطة بآلية تسعير وعائد محددة.
- الاستمرار حتى نهاية العشرين سنة يؤدي إلى تكلفة اسمية مرتفعة.
إذن لا توجد إجابة واحدة تصلح لكل الأشخاص.
الشخص الذي يمتلك سيولة كبيرة ويستطيع تحمل أقساط مرتفعة لسنوات قليلة قد ينظر إلى الأمر بطريقة مختلفة تمامًا عن شخص دخله يسمح بدفعة شهرية أقل لكنه لا يستطيع توفير مقدم كبير.
سابعًا: أهم نقطة في الدراسة — لا تفترض أنك ستدفع 20 سنة بالضرورة
من أكثر النقاط التي تستحق الدراسة في كراسة الشروط إمكانية السداد المعجل وفق القواعد والضوابط المحددة.
وبحسب النص الذي تستند إليه الدراسة، لا يكون السداد المعجل الكامل متاحًا قبل مرور 5 سنوات من تاريخ الاستلام، مع تطبيق القواعد المالية والمحاسبية المنظمة لذلك.
وهنا تظهر استراتيجية مختلفة في التفكير:
بدل أن يكون السيناريو:
استئجار → دفع 20 سنة → تملك في النهاية
يمكن أن تكون الدراسة المالية:
استئجار → الالتزام خلال الفترة الأولى → الوصول إلى نقطة السداد المعجل وفق الشروط → طلب التسوية الرسمية → معرفة تكلفة التملك الفعلية وقتها.
لكن هنا لازم نكون دقيقين جدًا.
لا يصح أن نقول:
“بعد 5 سنوات ستدفع أصل المبلغ فقط.”
ولا يصح أن نقول:
“كل فوائد الـ20 سنة ستسقط.”
ولا يصح أيضًا تحديد مبلغ نهائي للسداد المعجل من دون معرفة طريقة التسوية الرسمية والرصيد المستحق وقتها.
القرار المالي الصحيح يحتاج رقم التسوية الرسمي عند طلب السداد المعجل.
ودي من أهم النقاط التي يجب أن تكون واضحة للقارئ.
ثامنًا: ماذا يعني العائد المذكور في نظام الإيجار؟
بحسب البيانات التي تستند إليها الدراسة، فإن القيمة الإيجارية تتضمن عائدًا محسوبًا على مدة 20 سنة، مع معدلات تصل إلى:
| قيمة الوحدة | معدل العائد المشار إليه |
|---|---|
| أقل من مليون جنيه | حتى 8% |
| من مليون إلى أقل من 2 مليون | حتى 10% |
| 2 مليون جنيه فأكثر | حتى 12% |
وهذا يوضح لماذا لا يصح التعامل مع الرقم النهائي بعد 20 سنة على أنه “سعر بيع نقدي”.
هناك فرق بين:
قيمة الوحدة الأساسية
وبين:
التكلفة الاسمية الناتجة عن تمويل أو تأجير ممتد لفترة طويلة.
والفرق بين الرقمين قد يكون كبيرًا جدًا عندما تمتد مدة الالتزام إلى 20 سنة.
تاسعًا: القيمة الاسمية ليست كل شيء
وهذه نقطة مهمة جدًا في أي تحليل عقاري احترافي.
لو قلت لك:
“ستدفع 10 ملايين جنيه على مدار 20 سنة.”
فالرقم يبدو ضخمًا.
لكن اقتصاديًا، لا يصح مقارنته مباشرة بـ10 ملايين جنيه تُدفع اليوم؛ لأن قيمة النقود تتغير بمرور الوقت.
وده يسمى:
القيمة الزمنية للنقود.
لكن في المقابل، لا يصح استخدام هذه النقطة لتجميل النظام أو القول إنه رخيص.
التحليل الصحيح يحتاج إلى وضع عاملين أمام بعض:
القيمة الاسمية التي ستدفعها فعليًا
مقابل
القيمة الحالية لهذه المدفوعات وتوقيت كل دفعة.
لذلك، لو أردت مقارنة احترافية فعلًا بين النظامين، فالأفضل ألا نكتفي بـ”إجمالي ما سأدفعه”، وإنما ننظر أيضًا إلى التدفقات النقدية سنة بسنة.
كراسة شروط الإيجار المنتهي بالتملك
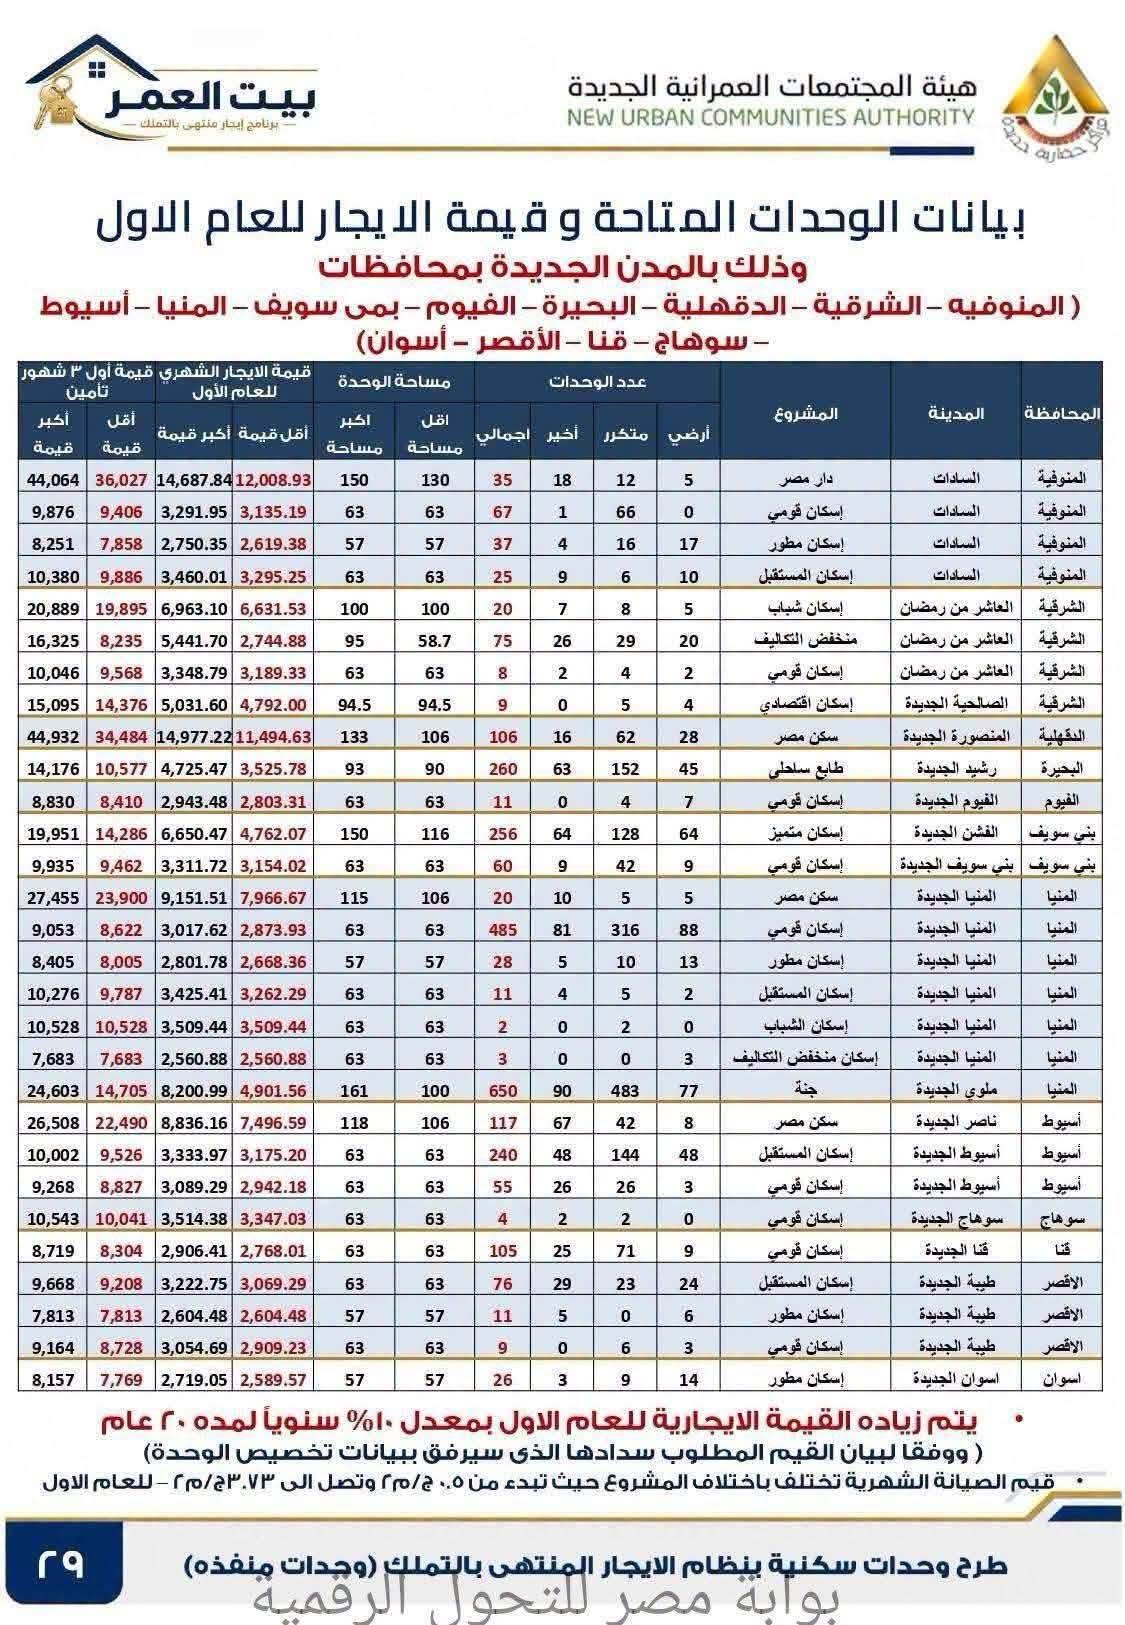
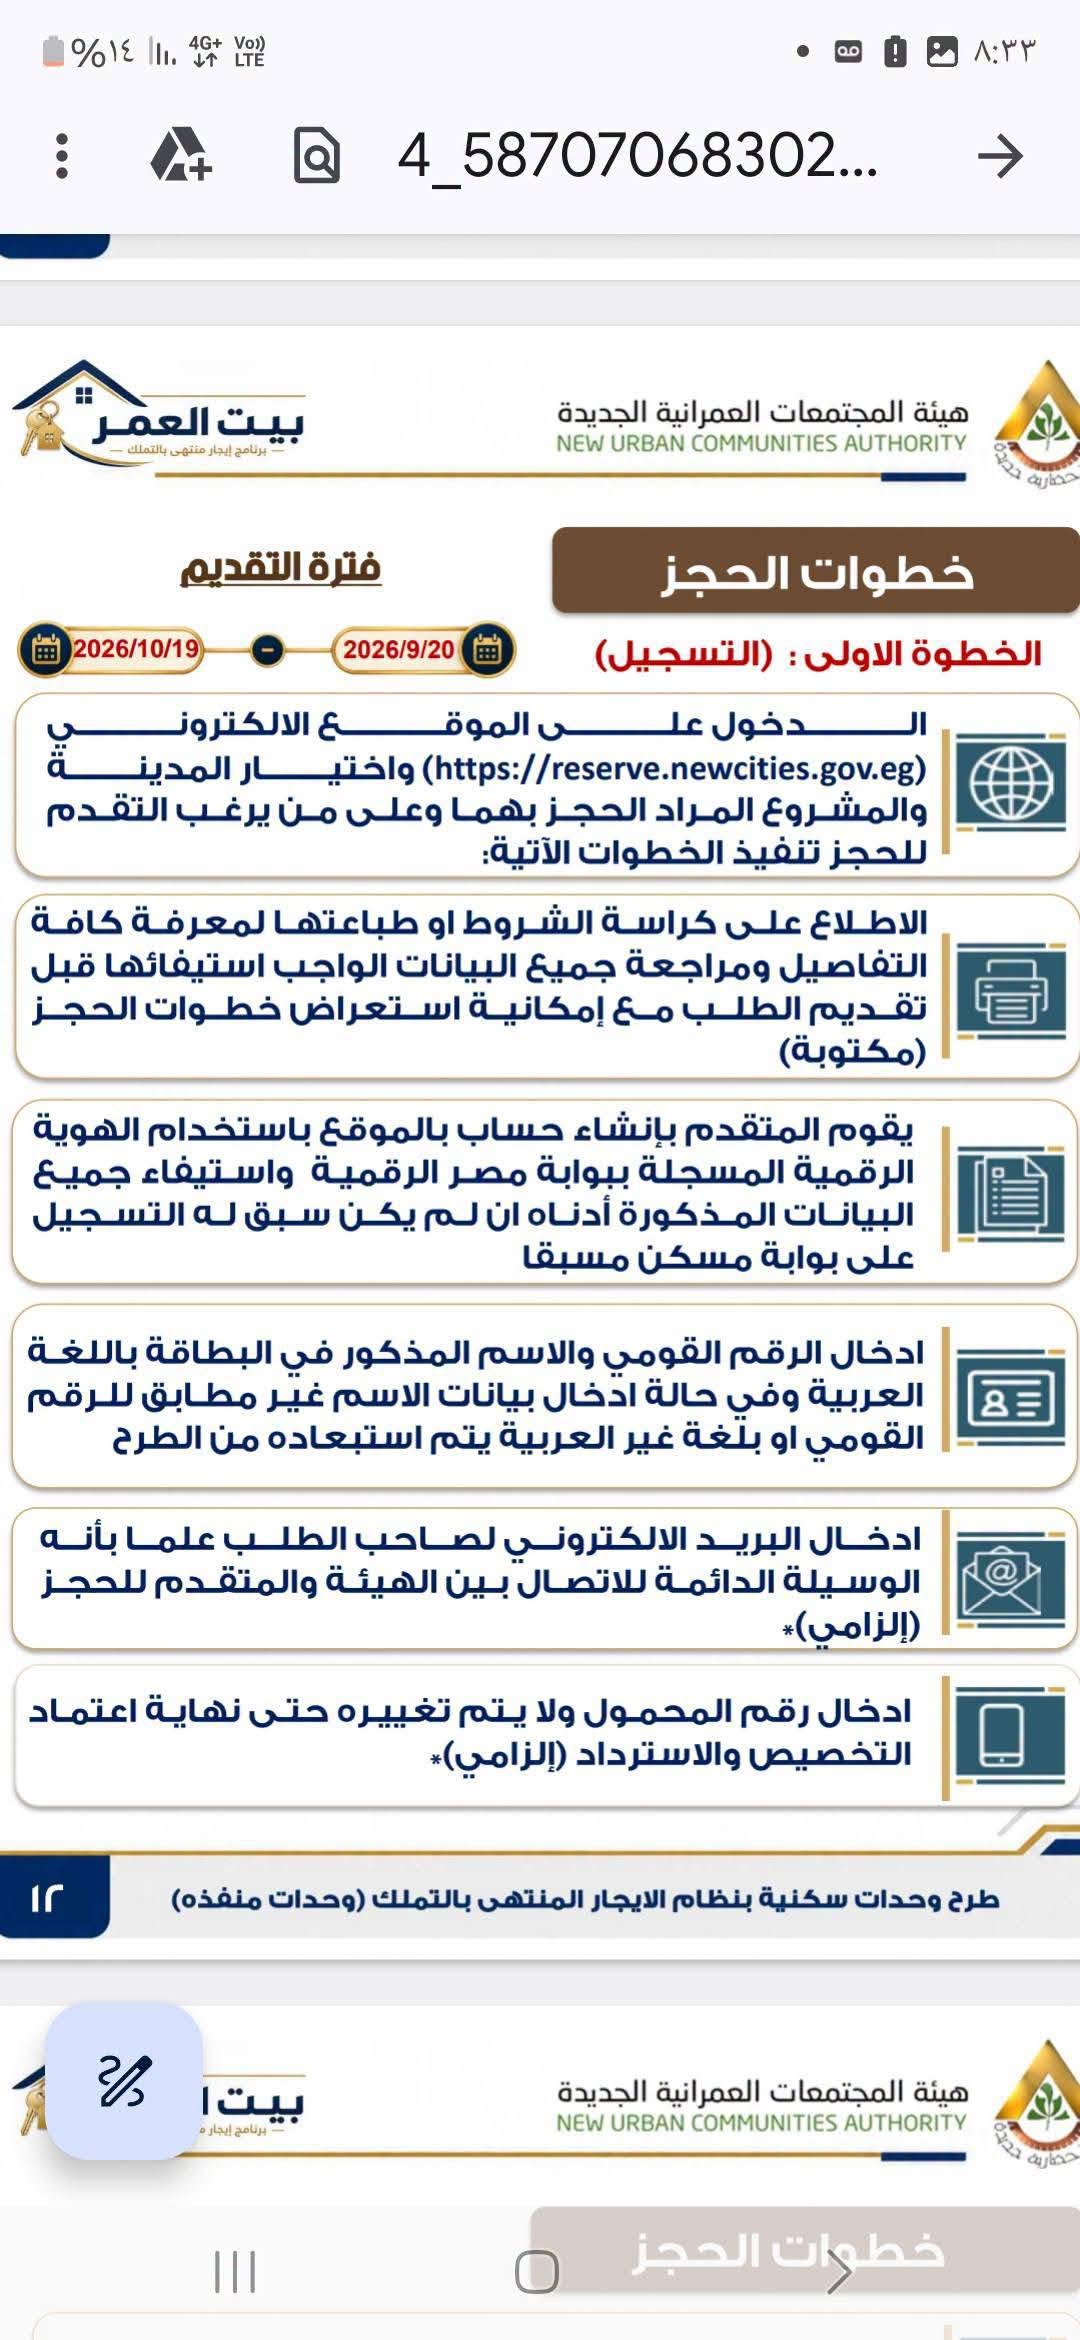
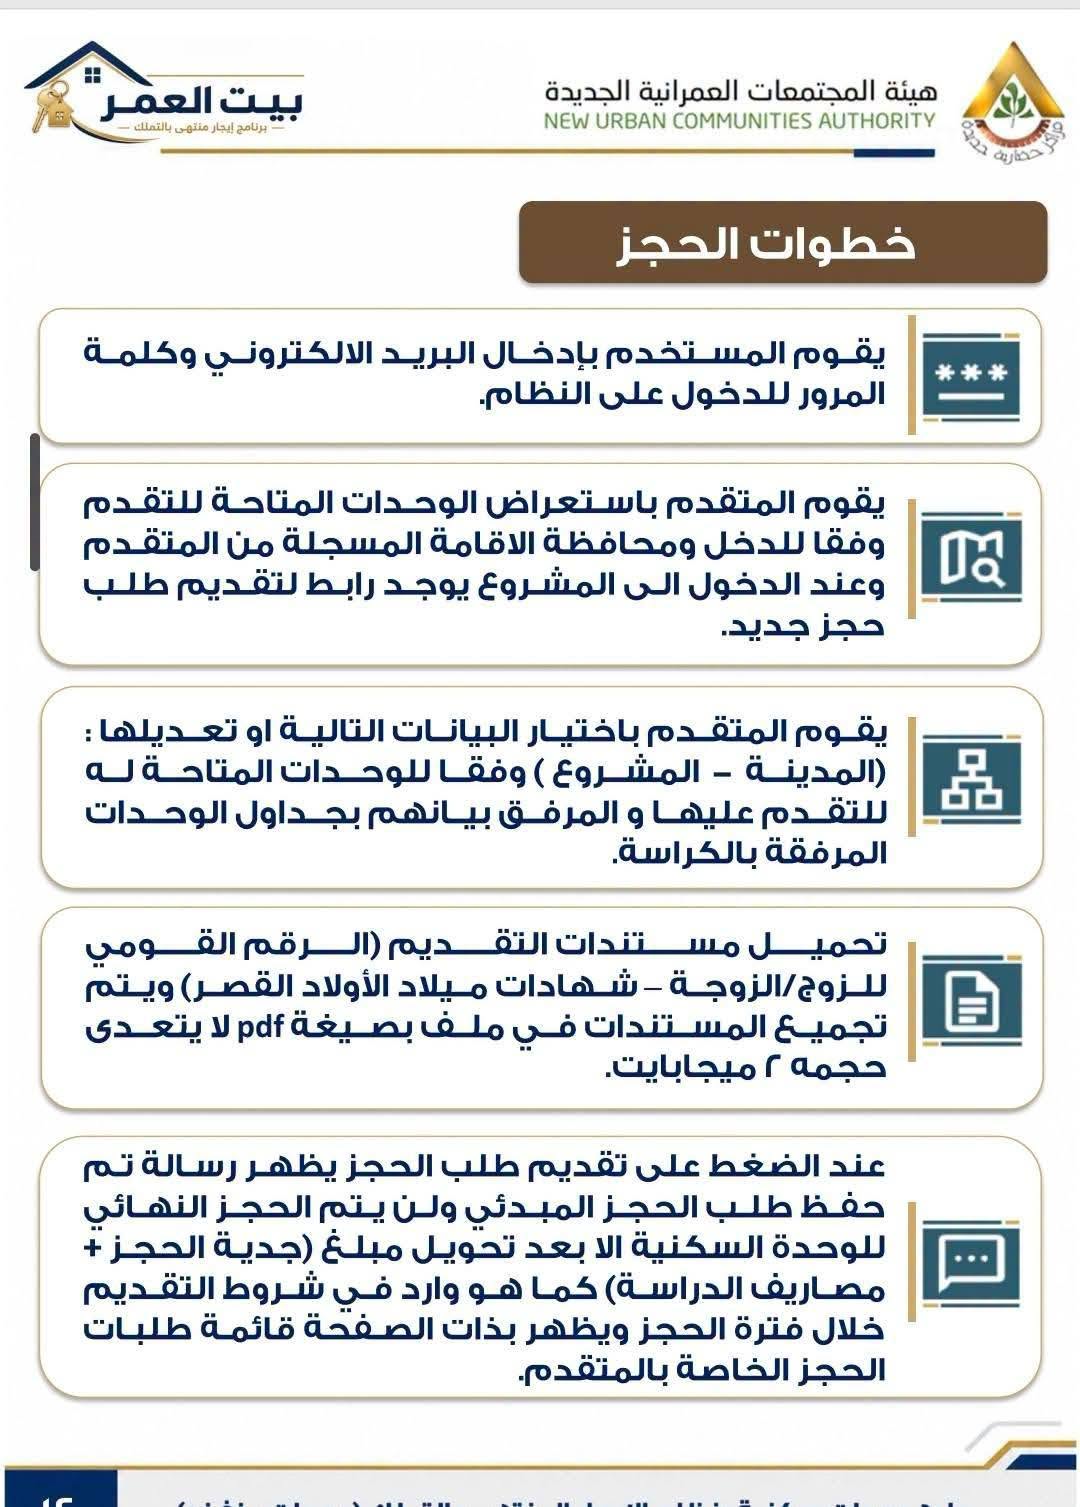
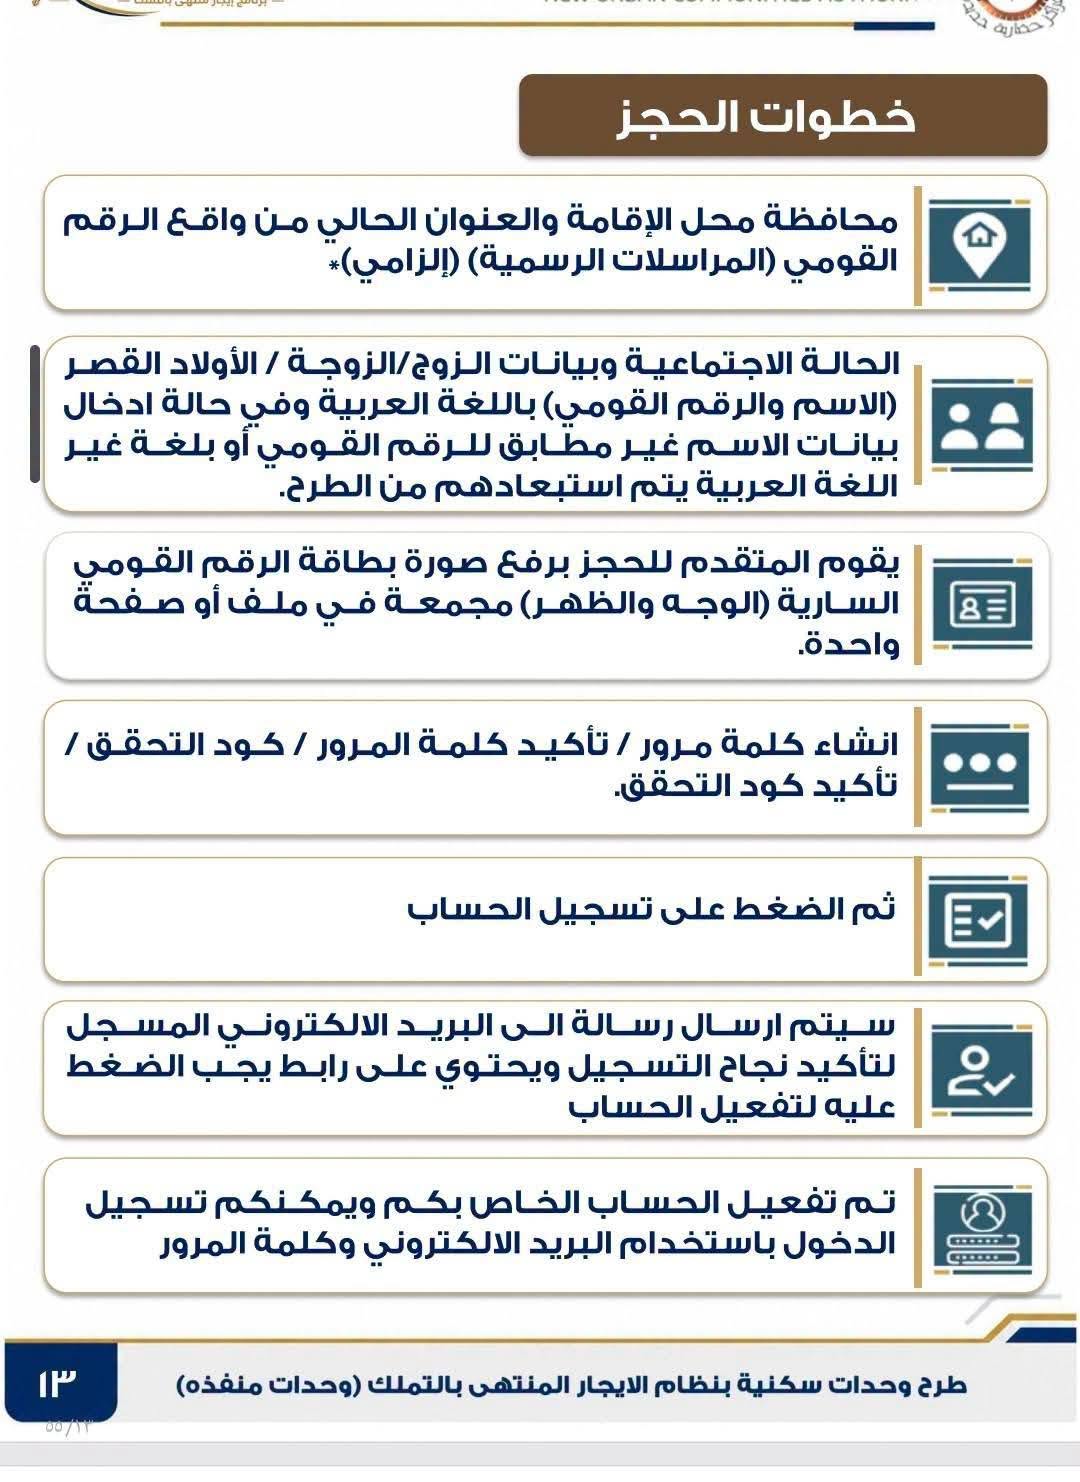
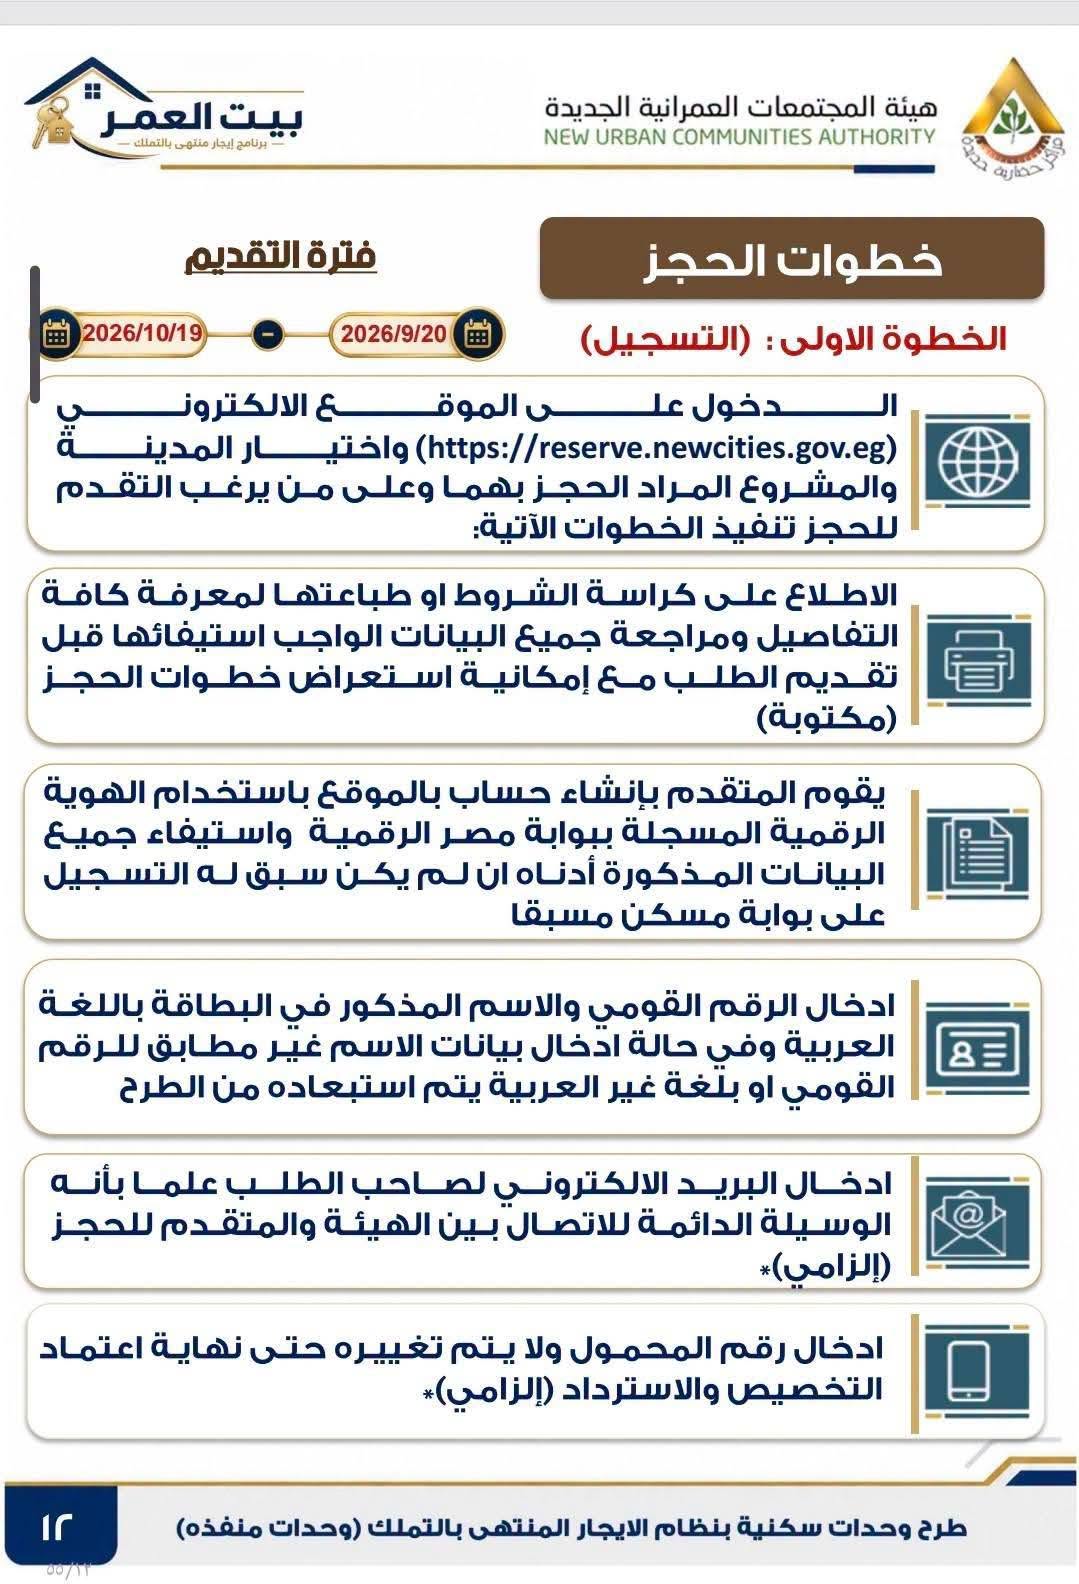
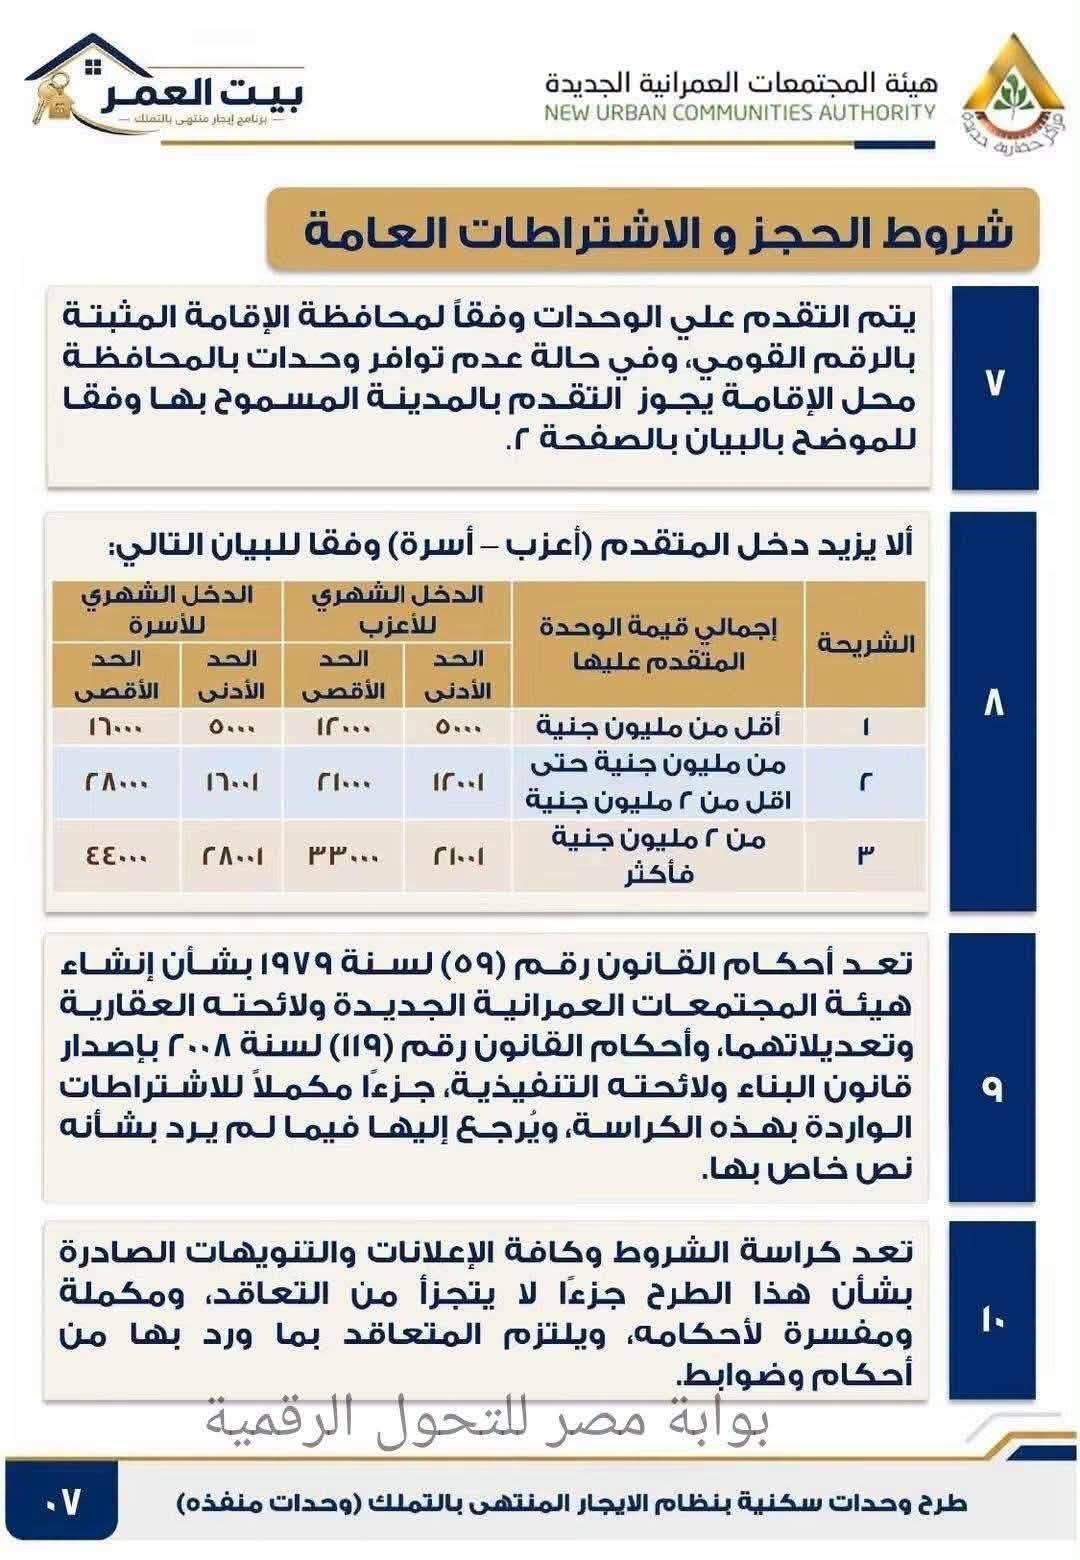
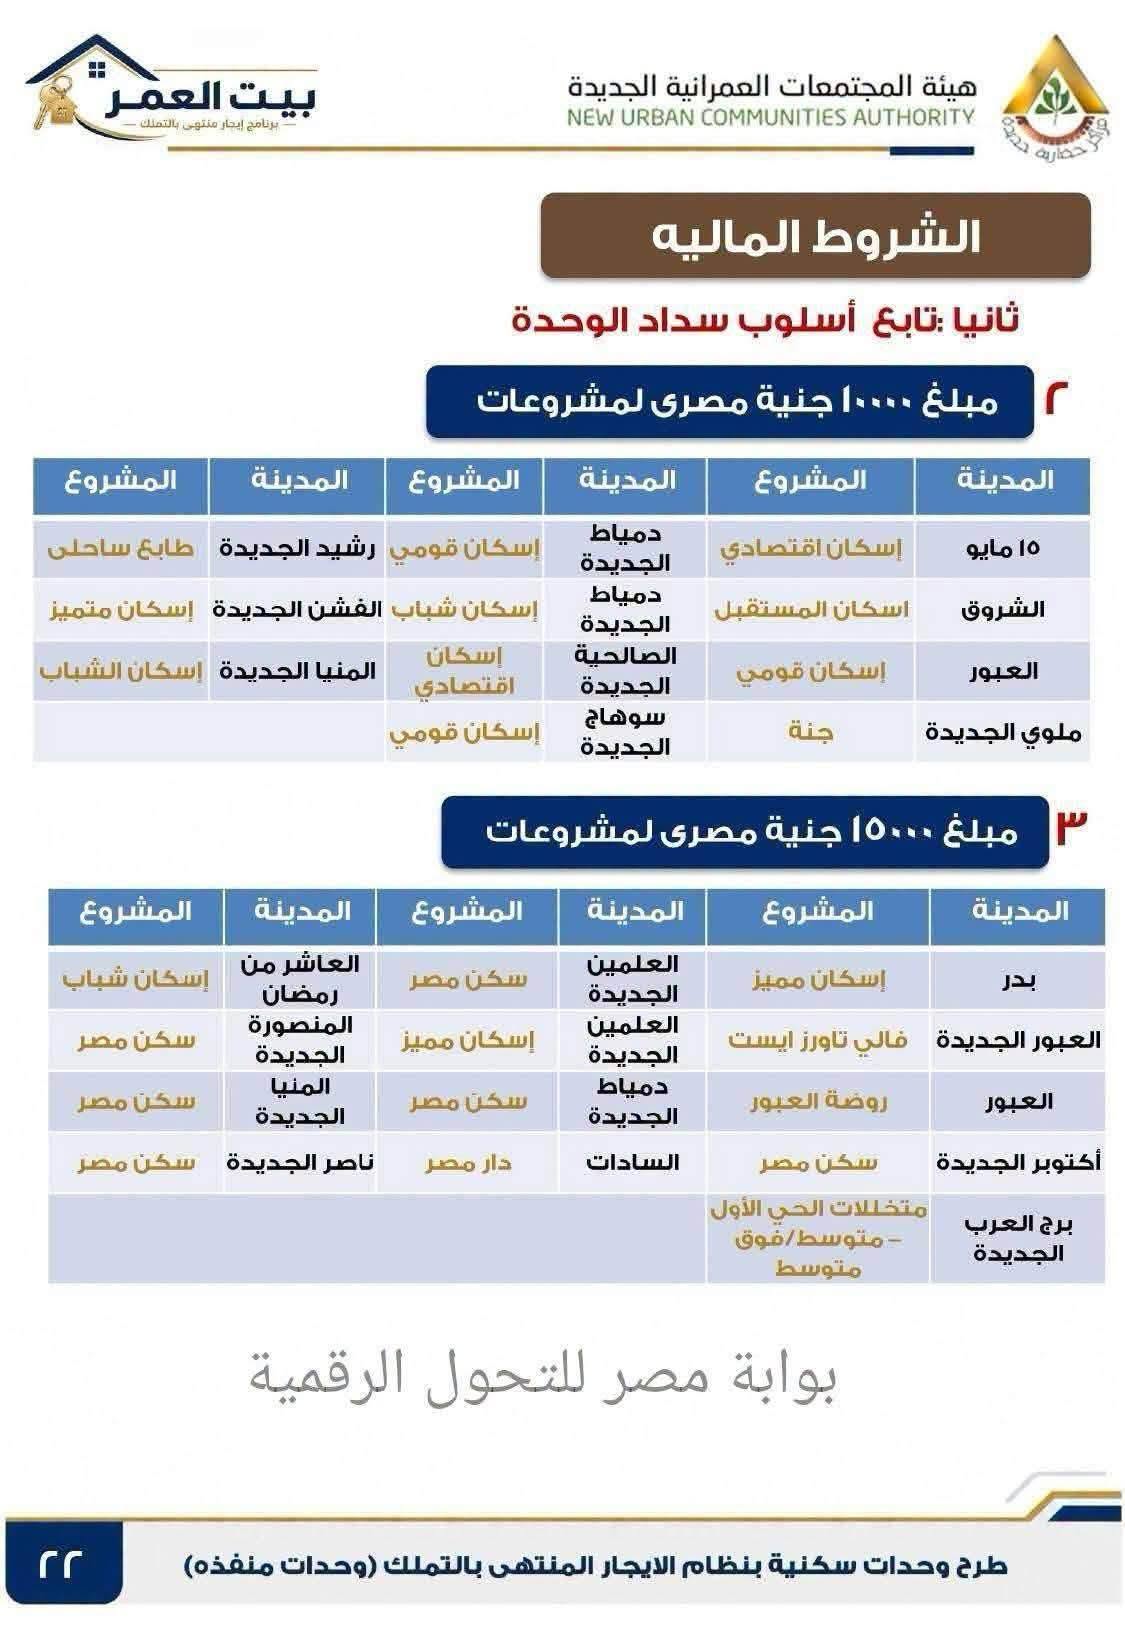
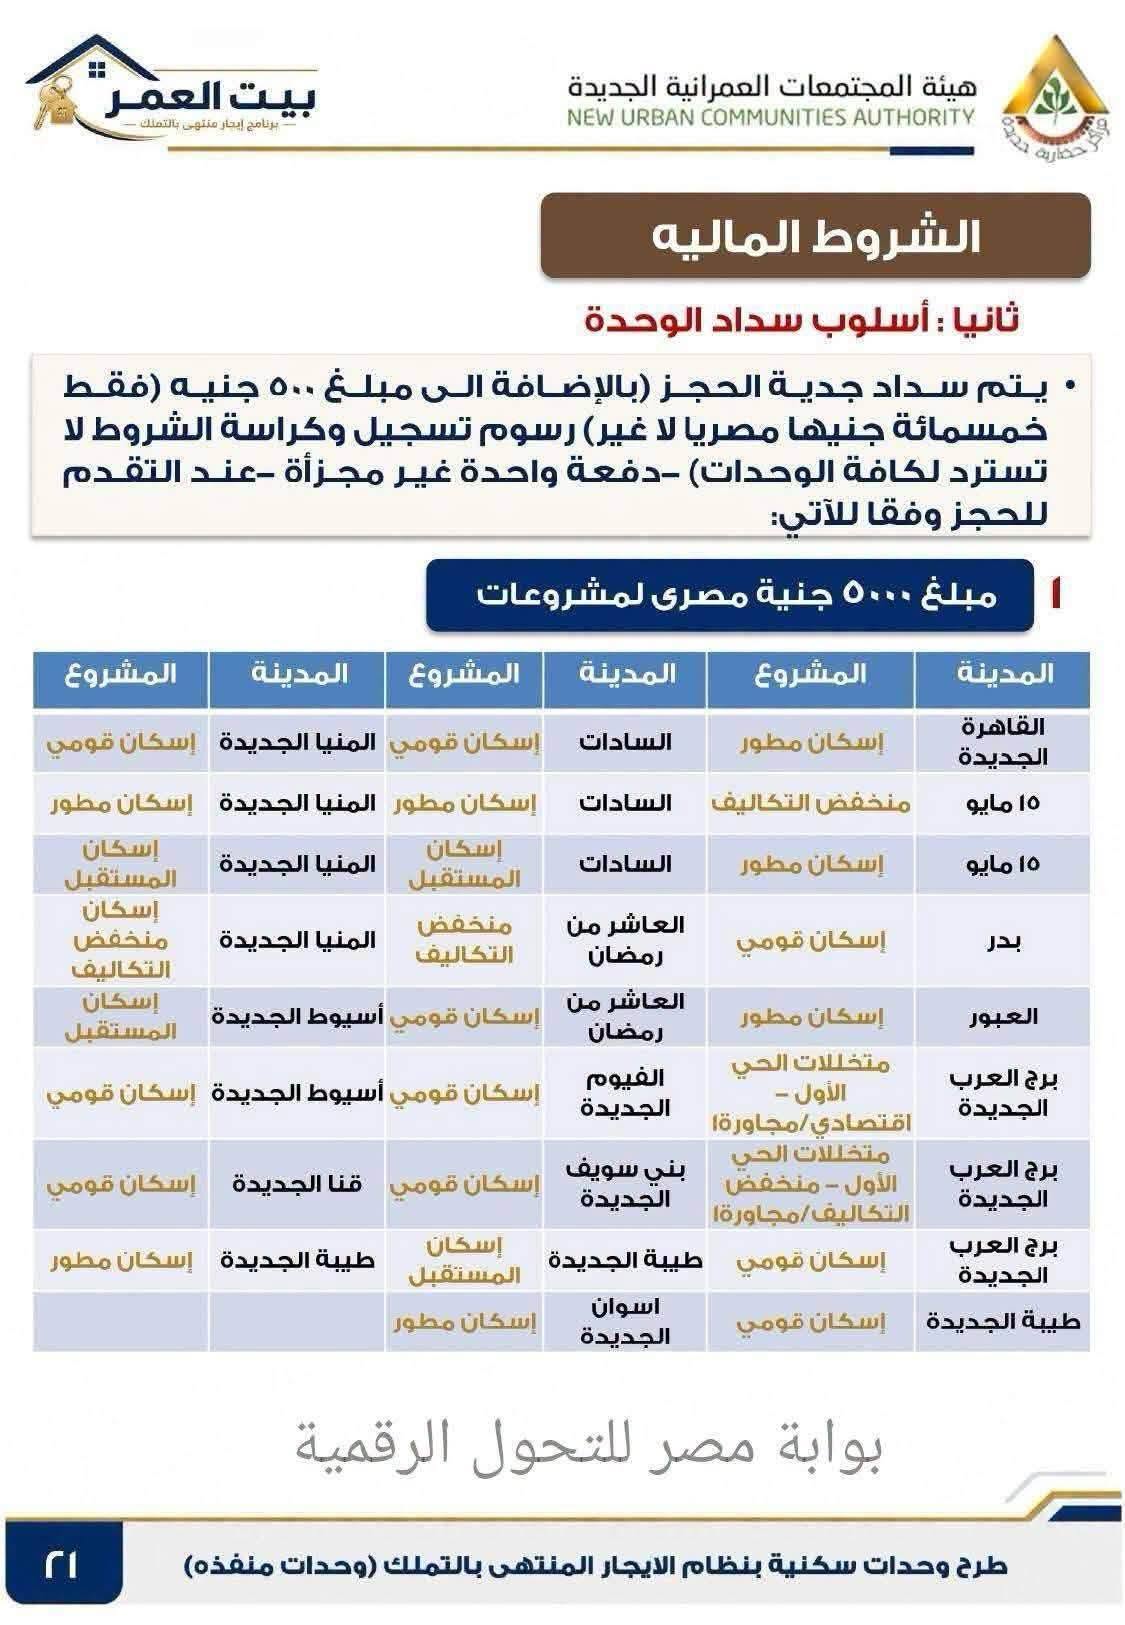
جدول المقارنة سكن مصر
| العنصر | البيع بالتقسيط في المثال | الإيجار المنتهي بالتمليك |
|---|---|---|
| سعر المتر المستخدم | 19,080 جنيه افتراضي | وفق آلية الإيجار |
| المساحة | 133 مترًا | 133 مترًا |
| قيمة الوحدة الافتراضية | 2.54 مليون جنيه | تعتمد على الطرح |
| المدة في المثال | 7 سنوات | حتى 20 سنة |
| الضغط المالي في البداية | مرتفع | أقل توزيعًا زمنيًا في المثال |
| طريقة السداد | دفعات + أقساط | قيمة إيجارية وفق النظام |
| إجمالي المدفوع في المثال | نحو 4.42 مليون | نحو 10.29 مليون اسميًا في سيناريو 20 سنة وفق الحسبة |
| السداد المعجل | وفق شروط نظام البيع | وفق القواعد المحددة في الكراسة |
| أهم سؤال | هل أستطيع تحمل المقدم والقسط؟ | هل أستطيع تحمل الإيجار وهل أملك خطة للسداد لاحقًا؟ |
ملاحظة: هذا الجدول للمقارنة التحليلية وفق الافتراضات المذكورة، وليس عرضًا ماليًا ملزمًا.
الحسبة التي يجب أن تعملها قبل التفكير في الحجز
بدل ما تسأل:
“هل الطرح غالي؟”
اعمل 6 حسابات منفصلة.
1. حساب السيولة الأولية
اجمع كل ما ستحتاج إلى دفعه قبل الاستلام.
2. حساب الالتزام الدوري
هل دخلك يتحمل القسط أو القيمة الإيجارية بدون أن تضطر للاستدانة المستمرة؟
3. حساب إجمالي المدفوع
لا تنظر إلى السعر الأساسي فقط.
4. حساب تكلفة التمويل أو العائد
اعرف كم تدفع فوق قيمة الوحدة الأساسية بسبب طريقة السداد.
5. حساب تكلفة الخروج
لو أردت السداد المعجل أو التنازل أو إنهاء الالتزام، ما الشروط والتكلفة؟
6. حساب السيناريو الأسوأ
ماذا يحدث لو انخفض دخلك أو زادت مصروفاتك أو لم تستطع توفير مبلغ السداد المعجل في الموعد الذي تخطط له؟
هذه الحسبة الأخيرة تحديدًا مهمة جدًا؛ لأن قرار العقار لا يجب أن يبنى على أفضل سيناريو فقط.
متى يكون الإيجار المنتهي بالتمليك مناسبًا من الناحية المالية؟
ليس من الصحيح القول إن النظام مناسب للجميع.
لكن يمكن أن يكون منطقيًا لشخص:
- لا يستطيع توفير مقدم كبير في البداية.
- يستطيع الالتزام بالدفعات المقررة.
- لديه دخل مستقر نسبيًا.
- يفضل توزيع الالتزام على فترة أطول.
- لديه خطة مالية واضحة للوصول إلى مرحلة السداد المعجل إن كانت شروط الطرح تسمح بذلك.
- يعرف مسبقًا أن السداد المعجل ليس مجرد وعد، وإنما عملية لها قواعد وتسوية مالية يجب معرفتها.
وفي المقابل، يحتاج الشخص إلى الحذر إذا كان:
- دخله بالكاد يغطي التزاماته الحالية.
- يعتمد على زيادة مستقبلية غير مؤكدة في دخله.
- يدخل الطرح فقط لأن القسط الشهري يبدو منخفضًا.
- لا يعرف إجمالي ما قد يدفعه.
- لا يملك أي خطة في حال اضطر للاستمرار فترة طويلة.
- يتعامل مع السداد المعجل على أنه مضمون التكلفة قبل معرفة التسوية الرسمية.
نقطة مهمة: القسط الأقل لا يعني أن الوحدة أرخص
ودي من أكثر الأخطاء الشائعة في قراءة الإعلانات العقارية.
لو كان أمامك نظامان:
النظام الأول: قسط مرتفع لمدة قصيرة.
النظام الثاني: قسط أقل لمدة طويلة.
فلا تختار بناءً على القسط فقط.
لأن القسط يجيب عن سؤال:
“أقدر أدفع كام كل فترة؟”
لكن لا يجيب عن سؤال:
“كام هكون دفعت في النهاية؟”
والقرار المالي السليم يحتاج الإجابة عن السؤالين معًا.
وهل كل وحدات الطرح بنفس الجدوى؟
بالتأكيد لا.
حتى داخل المشروع نفسه، لا يصح التعامل مع جميع الوحدات كأنها متطابقة.
هناك عوامل يمكن أن تغير تقييم الوحدة، مثل:
- المساحة.
- الدور.
- موقع العمارة.
- مستوى التميز.
- اتجاه الوحدة.
- الإطلالة.
- قربها من الخدمات.
- حالة المشروع عند التسليم.
- قيمة الإيجار أو السعر المحدد للوحدة.
- المصروفات والالتزامات الإضافية.
- إمكانية إعادة البيع أو التخارج وفق القواعد المنظمة.
وبالتالي، دراسة الطرح يجب أن تكون على مستوى الوحدة نفسها، وليس اسم المشروع فقط.
فرق مهم بين “السعر” و”الجدوى”
ممكن تكون وحدة سعرها مرتفع، لكنها بالنسبة لشخص معين أكثر ملاءمة بسبب قدرته على السداد وموقعها واحتياجاته.
وممكن تكون وحدة أرخص، لكنها غير مناسبة لشخص دخله لا يتحمل التزاماتها.
لذلك الأفضل استخدام مصطلح:
الجدوى بالنسبة للمشتري
بدل إطلاق حكم عام مثل:
الطرح غالي أو رخيص.
لا تخلط بين الإيجار المنتهي بالتمليك وطرح محدودي الدخل
من النقاط التي تسببت في قدر كبير من الالتباس أن بعض الطروحات السكنية قد تظهر في فترة زمنية متقاربة، لكن هذا لا يعني أنها تعمل بالنظام نفسه.
هناك فرق بين:
طرح هيئة المجتمعات العمرانية بنظام الإيجار المنتهي بالتمليك
وبين:
طروحات صندوق الإسكان الاجتماعي الموجهة لمحدودي الدخل.
لكل برنامج شروطه وآلية تسعيره وتمويله والفئة المستهدفة منه.
لذلك لا يصح أن نقارن رقم إيجار أو قسط في أحد النظامين مباشرة بالآخر من دون قراءة شروط البرنامجين.
الخلاصة: كيف تقرأ الطرح بطريقة صحيحة؟
لو أردت تقييم أي وحدة بنظام الإيجار المنتهي بالتمليك، لا تبدأ من السؤال:
“سعر المتر كام؟”
ابدأ بهذا التسلسل:
قيمة الوحدة → المبلغ المطلوب في البداية → القيمة الإيجارية → مدة الالتزام → إجمالي المدفوع → العائد → شروط التملك → شروط السداد المعجل → تكلفة التسوية الفعلية.
وبالنسبة للمثال الذي درسناه:
السعر الافتراضي المستخدم للمقارنة كان:
19,080 جنيهًا للمتر.
ووحدة 133 مترًا تعادل افتراضيًا:
2.54 مليون جنيه.
وفي سيناريو البيع بالتقسيط المستخدم في الدراسة، وصل إجمالي المدفوع إلى نحو:
4.42 مليون جنيه
أو حوالي:
33,237 جنيهًا للمتر عند توزيع التكلفة الإجمالية على مساحة الوحدة.
أما استمرار الإيجار المنتهي بالتمليك حتى نهاية 20 سنة، ووفق الحسبة محل الدراسة، فيوصل التكلفة الاسمية إلى نحو:
10.29 مليون جنيه للوحدة
أو حوالي:
77,397 جنيهًا للمتر.
لكن المقارنة لا تنتهي عند الرقمين.
لأن النظامين مختلفان في توقيت الدفع، وحجم السيولة المطلوبة في البداية، ومدة الالتزام، وطريقة احتساب العائد، وإمكانية السداد المعجل وفق الشروط.
أهم قاعدة قبل اتخاذ القرار
لا تعتبر الـ20 سنة سيناريو إلزاميًا من البداية، ولا تعتبر السداد المعجل وعدًا بتكلفة معينة.
إذا كنت تدرس الدخول في النظام، فالمعلومة التي ستفصل في القرار هي:
كم سيكون مبلغ التسوية الفعلي إذا طلبت السداد المعجل بعد استيفاء المدة والشروط؟
وهذا الرقم لا ينبغي تخمينه.
يجب الحصول عليه من الجهة المختصة وفق القواعد المالية والمحاسبية المطبقة وقت طلب السداد.
وفي النهاية
الهدف من هذه الحسبة ليس إقناع أي شخص بالتقديم أو منعه من التقديم.
الهدف هو تحويل الطرح من مجرد أرقام متفرقة إلى قرار مالي يمكن تحليله.
لأن أفضل طريقة للتعامل مع أي طرح عقاري ليست أن تسأل:
“هل هو فرصة أم لا؟”
ولكن أن تسأل:
“ما السيناريو الذي يناسب قدرتي المالية؟ وما التكلفة التي أتحملها؟ وما المخاطر التي أقبل بها؟ وما الخيارات المتاحة أمامي بعد عدة سنوات؟”
وبالتالي، لا تحكم على الإيجار المنتهي بالتمليك من إجمالي 20 سنة فقط، ولا تحكم على البيع بالتقسيط من سعر المتر الأساسي فقط.
قارن دائمًا:
المقدم + السيولة المطلوبة + القسط + المدة + إجمالي المدفوع + العائد + شروط السداد المعجل + تكلفة الخروج.
وعندها فقط تستطيع تقييم الوحدة على أساس مالي واضح بدل الاعتماد على الانطباع الأول.
تنبيه: جميع الأرقام الافتراضية الواردة في المثال هدفها شرح طريقة التحليل، ولا تمثل عرضًا سعريًا أو التزامًا ماليًا من هيئة المجتمعات العمرانية. يجب الرجوع إلى كراسة الشروط الرسمية والبيانات الصادرة عن الجهة المختصة قبل اتخاذ أي قرار مالي.
هيئة المجتمعات العمرانية الجديدة – مدينة المنصورة الجديدة
معلومات رسمية عن المدينة ومشروعاتها ووحداتها.
هيئة المجتمعات العمرانية الجديدة – المنصورة الجديدة هيئة المجتمعات العمرانية الجديدة – منصة الطروحات وكراسات الشروط
يُرجع إليها للتأكد من شروط الحجز والسداد والالتزامات الخاصة بكل طرح.
منصة هيئة المجتمعات العمرانية الجديدة كراسة الشروط الرسمية لطرح الوحدات السكنية
المصدر الأهم عند نقل أي نسب أو شروط مرتبطة بالمقدم، التقسيط، وديعة الصيانة أو السداد المعجل؛ فالكراسات الرسمية تتضمن تفاصيل طريقة السداد والقواعد المالية الخاصة بالوحدات. صندوق الإسكان الاجتماعي ودعم التمويل العقاري
للاطلاع على البرامج والشروط الخاصة بوحدات الإسكان الاجتماعي والتمييز بينها وبين طروحات هيئة المجتمعات العمرانية. صندوق الإسكان الاجتماعي ودعم التمويل العقاري